Domain polyvinylacetat.de kaufen?
Wir ziehen mit dem Projekt
polyvinylacetat.de um.
Sind Sie am Kauf der Domain
polyvinylacetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain polyvinylacetat.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **

Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
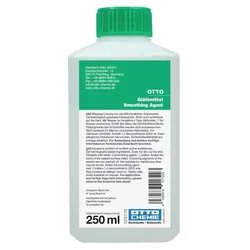
Otto Chemie Glättmittel - 250 ml Kunststoff FlascheAnwendungsgebiete Zum Glätten der Oberfläche von Silikon-, Polyurethan- und MS-Hybrid-Polymer-Dichtstoffen Eigenschaften Wässrige Lösung von oberflächenaktiven Substanzen Dermatologisch getestete Inhaltsstoffe Wirkt nicht entfettend auf die Haut Mit Wasser im Verhältnis 2 Teile Glättmittel, 1 Teil Wasser verdünnbar Erhält den Glanz der Dichtstoffoberfläche Farbpigmente des Dichtstoffes werden nicht ausgewaschen Nicht geeignet für Marmor und andere Natursteine Normen und Prüfungen Aufgrund der Testergebnisse der in-vivo Verträglichkeitsprüfung (Testbericht vom Institut Fresenius, D-65232 Taunusstein) ist das Glättmittel hinsichtlich einer eventuell hautreizenden Wirkung als unbedenklich einzustufen Downloads Technisches Merkblatt Sicherheitsdatenblatt2,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Classic PVAc Holzleim weiß, Basis Polyvinylacetat, 5kg Eimer - weißDieser weiße Kunstharzleim eignet sich zur Montage-, Fugen- und Flächenverleimung aller gängigen Holzarten und Holzwerkstoffe. Beim Verleimen ist ein Pressdruck von 15 N/cm2. Er hinterlässt eine transparente, unauffällige Leimfuge, die neutral zur Optik der Konstruktion bleibt. Die Fuge ist gegen kurzzeitige Wassereinwirkung beständig, ihre Endfestigkeit liegt in der Regel über der des verbundenen Werkstoffs. Die Verarbeitungstemperatur sollte &6 °C nicht unterschreiten. Bei &20 °C beträgt die maximale offene Zeit etwa 15 Minuten.47,48 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
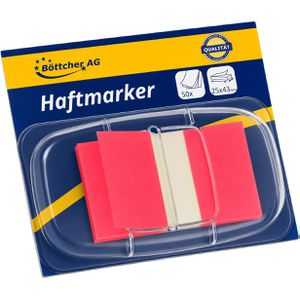
Böttcher-AG Haftmarker Premium transparent, Folie, extra starke Haftung, beschriftbar, 50 Streifen, rot50 Haftstreifen im Format 25 x 43 mm im handlichem Spender In leicht transparenter Farbe rot Selbstklebend, beschriftbar und rückstandsfrei wieder ablösbar Merkmale: Nutzung: beschriftbar, transparent Material: Folie, Plastik Ausführung: Standard Farbe: rot weitere Produktinformationen: Blattanzahl: 50 Streifen Maße: 25 x 43mm (BxL)3,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Schwarze, Roland: Die Haftung des ArbeitnehmersDie Haftung des Arbeitnehmers , Das Werk stellt die Haftung des Arbeitnehmers im Schadensausgleich systematisch und praxisnah dar. Die 5. Auflage trägt der zunehmende Bedeutung von Homeoffice und mobilem Arbeiten Rechnung. Fragen der zivilrechtlichen Haftung werden ebenso behandelt wie solche des sozialversicherungsrechtlichen Schadensausgleichs. Ein Einstieg zur Plattformbeschäftigung, Robotik, autonomem Fahren und künstlicher Intelligenz ist neu aufgenommen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20250514, Produktform: Leinen, Titel der Reihe: De Gruyter Handbuch / De Gruyter Handbook##, Autoren: Schwarze, Roland~Krause, Rüdiger, Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 650, Themenüberschrift: LAW / Labor & Employment, Keyword: Arbeitnehmer; Arbeitsrecht; Employee; Haftung; Individualarbeitsrecht; employment law; individual employment law; liability, Fachschema: Arbeitnehmer~Haftungsrecht~Arbeitsgesetz~Arbeitsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 40, Gewicht: 1216, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **

Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
Sikaflex 252 weiß 3x 300ml Klebstoff mit Primer 209D - für die Verklebung von Kunststoff mit 5 DüsenspitzenDer hochbelastbare Sikaflex 252 Karosseriekleber zeichnet sich durch seinen extrem starken halt aus - ideal für die Verklebung von Kunststoff VERWENDUNG: Sikaflex 252 wurde speziell für extrem starke und strukturelle Verklebungen im Fahrzeugbau entwickelt Der Konstruktionsklebstoff ist hochbelastbar, überlackierbar, nicht korrosiv, elastisch und hat einen hohen elektrischen Widerstand Der Primer 209D (schwarz) dient als Voranstrich für die Vorbehandlung von lackierten Kunststoff Oberflächen LIEFERUMFANG: 3x 300ml Sikaflex 252 mit 5 Düsenspitzen, 1x 250ml Primer-209D und 1x Paar vasalat Arbeitshandschuhe86,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
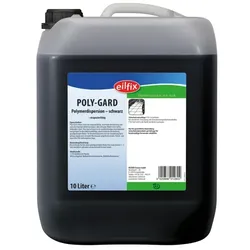
Becker Chemie Eilfix Poly-Gard schwarz 10 L mittelharte Beschichtung, PolymerdispersionDie Poly-Gard Bodenbeschichtung ist ein metallsalzhaltiges Acrylatpolymer, das für widerstandsfähige, jedoch elastische Beschichtungen grundgereinigter Böden geeignet ist. Die Beschichtung kann nach der Grundierung durch geringe Zugabe zum normalen Wischwasser aufgefrischt werden. Gibt schwarzen Böden einen satten, tiefdunklen Glanz. harter, wasserfester Film trittfest guter Verlauf hohe Belastbarkeit Produkt nicht unter 0°C lagern. Es könnte durch Gefrieren Schaden nehmen und unbrauchbar werden.53,88 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Otto Chemie Glättmittel - 250 ml Kunststoff FlascheAnwendungsgebiete Zum Glätten der Oberfläche von Silikon-, Polyurethan- und MS-Hybrid-Polymer-Dichtstoffen Eigenschaften Wässrige Lösung von oberflächenaktiven Substanzen Dermatologisch getestete Inhaltsstoffe Wirkt nicht entfettend auf die Haut Mit Wasser im Verhältnis 2 Teile Glättmittel, 1 Teil Wasser verdünnbar Erhält den Glanz der Dichtstoffoberfläche Farbpigmente des Dichtstoffes werden nicht ausgewaschen Nicht geeignet für Marmor und andere Natursteine Normen und Prüfungen Aufgrund der Testergebnisse der in-vivo Verträglichkeitsprüfung (Testbericht vom Institut Fresenius, D-65232 Taunusstein) ist das Glättmittel hinsichtlich einer eventuell hautreizenden Wirkung als unbedenklich einzustufen Downloads Technisches Merkblatt Sicherheitsdatenblatt2,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Classic PVAc Holzleim weiß, Basis Polyvinylacetat, 5kg Eimer - weißDieser weiße Kunstharzleim eignet sich zur Montage-, Fugen- und Flächenverleimung aller gängigen Holzarten und Holzwerkstoffe. Beim Verleimen ist ein Pressdruck von 15 N/cm2. Er hinterlässt eine transparente, unauffällige Leimfuge, die neutral zur Optik der Konstruktion bleibt. Die Fuge ist gegen kurzzeitige Wassereinwirkung beständig, ihre Endfestigkeit liegt in der Regel über der des verbundenen Werkstoffs. Die Verarbeitungstemperatur sollte &6 °C nicht unterschreiten. Bei &20 °C beträgt die maximale offene Zeit etwa 15 Minuten.47,48 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
Böttcher-AG Haftmarker Premium transparent, Folie, extra starke Haftung, beschriftbar, 50 Streifen, rot50 Haftstreifen im Format 25 x 43 mm im handlichem Spender In leicht transparenter Farbe rot Selbstklebend, beschriftbar und rückstandsfrei wieder ablösbar Merkmale: Nutzung: beschriftbar, transparent Material: Folie, Plastik Ausführung: Standard Farbe: rot weitere Produktinformationen: Blattanzahl: 50 Streifen Maße: 25 x 43mm (BxL)3,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Schwarze, Roland: Die Haftung des ArbeitnehmersDie Haftung des Arbeitnehmers , Das Werk stellt die Haftung des Arbeitnehmers im Schadensausgleich systematisch und praxisnah dar. Die 5. Auflage trägt der zunehmende Bedeutung von Homeoffice und mobilem Arbeiten Rechnung. Fragen der zivilrechtlichen Haftung werden ebenso behandelt wie solche des sozialversicherungsrechtlichen Schadensausgleichs. Ein Einstieg zur Plattformbeschäftigung, Robotik, autonomem Fahren und künstlicher Intelligenz ist neu aufgenommen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20250514, Produktform: Leinen, Titel der Reihe: De Gruyter Handbuch / De Gruyter Handbook##, Autoren: Schwarze, Roland~Krause, Rüdiger, Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 650, Themenüberschrift: LAW / Labor & Employment, Keyword: Arbeitnehmer; Arbeitsrecht; Employee; Haftung; Individualarbeitsrecht; employment law; individual employment law; liability, Fachschema: Arbeitnehmer~Haftungsrecht~Arbeitsgesetz~Arbeitsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 40, Gewicht: 1216, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Huth, Rudolf: ChemieChemie , Eine Einführung für umwelt-, ingenieur- und agrarwissenschaftliche Studiengänge , Kupplungszylinder > Sport-Getriebe , Erscheinungsjahr: 20241009, Autoren: Huth, Rudolf, Seitenzahl/Blattzahl: 480, Themenüberschrift: SCIENCE / Chemistry / General, Keyword: Bauingenieur- u. Bauwesen; Chemie; Geowissenschaften; Landwirtschaft; Umweltchemie; Umweltforschung; Umwelttechnik; Umweltwissenschaften, Fachschema: Chemie, Warengruppe: TB/Chemie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto Chemie Glättmittel - 1000 ml Kunststoff FlascheAnwendungsgebiete Zum Glätten der Oberfläche von Silikon-, Polyurethan- und MS-Hybrid-Polymer-Dichtstoffen Eigenschaften Wässrige Lösung von oberflächenaktiven Substanzen Dermatologisch getestete Inhaltsstoffe Wirkt nicht entfettend auf die Haut Mit Wasser im Verhältnis 2 Teile Glättmittel, 1 Teil Wasser verdünnbar Erhält den Glanz der Dichtstoffoberfläche Farbpigmente des Dichtstoffes werden nicht ausgewaschen Nicht geeignet für Marmor und andere Natursteine Normen und Prüfungen Aufgrund der Testergebnisse der in-vivo Verträglichkeitsprüfung (Testbericht vom Institut Fresenius, D-65232 Taunusstein) ist das Glättmittel hinsichtlich einer eventuell hautreizenden Wirkung als unbedenklich einzustufen Downloads Technisches Merkblatt Sicherheitsdatenblatt5,31 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.